La SCJN definirá si la ASF puede promover amparos judiciales
El pleno de la Suprema Corte atraerá una contradicción de criterios para establecer si la Auditoría Superior de la Federación tiene facultades legales para impugnar resoluciones judiciales.
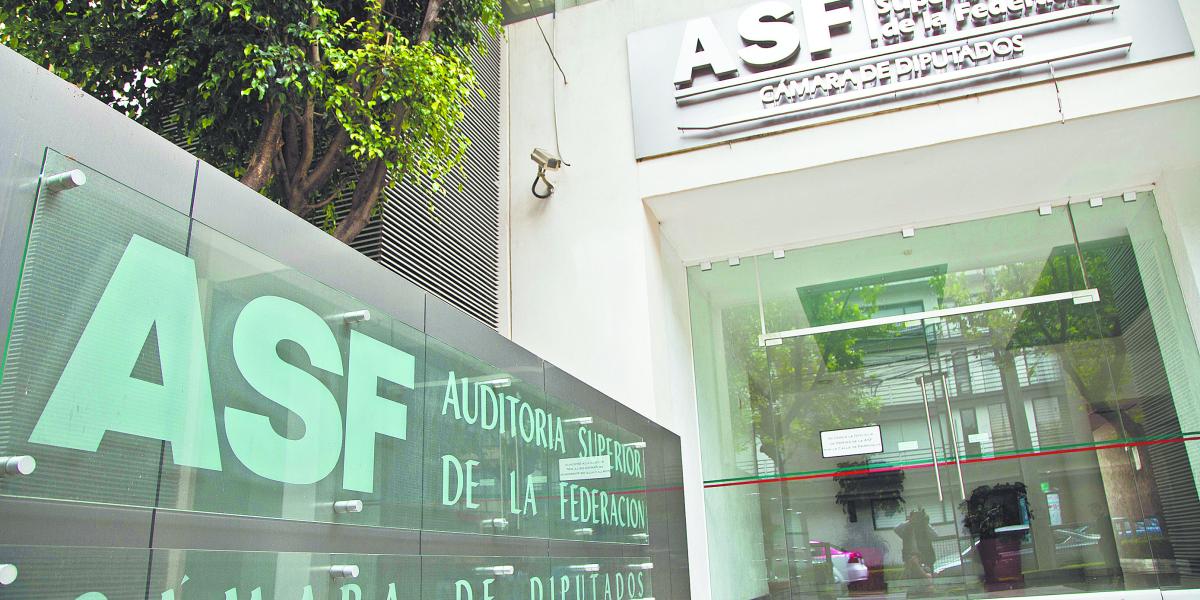
El pleno de la Suprema Corte de Justicia de la Nación (SCJN) resolvió atraer una contradicción de criterios fundamental para el sistema de fiscalización en México. El máximo tribunal determinará si la Auditoría Superior de la Federación (ASF) cuenta con la personalidad jurídica necesaria para promover juicios de amparo contra resoluciones judiciales que afecten sus determinaciones de fiscalización.
La decisión surge tras la necesidad de armonizar interpretaciones divergentes en tribunales colegiados sobre el alcance de las facultades de la Auditoría. El debate central radica en si el órgano fiscalizador, al ser una institución técnica y administrativa, puede ejercer acciones legales propias de los sujetos procesales afectados por sentencias que limitan o invalidan sus auditorías y pliegos de observaciones.
Este caso es de especial relevancia para la rendición de cuentas en el país, dado que la ASF es la encargada de supervisar el uso de los recursos públicos federales. Una resolución en favor de la procedencia del amparo otorgaría a la Auditoría una herramienta adicional para defender sus resoluciones ante instancias judiciales, mientras que una postura restrictiva limitaría su capacidad de litigio frente a las sentencias de los juzgadores.
Durante las próximas sesiones, los ministros de la Corte analizarán si el marco constitucional actual permite a la ASF actuar como quejosa en los tribunales federales. La resolución final sentará un precedente obligatorio para todos los juzgados y tribunales del país, unificando el criterio sobre la autonomía técnica y procesal de este organismo en su lucha contra la corrupción y el manejo irregular de las finanzas nacionales.
Hasta el momento, diversos especialistas en derecho administrativo han señalado que el fallo impactará directamente en la operatividad de las auditorías. Se espera que la sentencia defina de manera definitiva los límites constitucionales de las instituciones de control presupuestal frente a las decisiones emitidas por el Poder Judicial.